
Το Social Credit System αποτελεί ένα από τα πιο πολυσυζητημένα και παρεξηγημένα εγχειρήματα της σύγχρονης Κίνας, καθώς βρίσκεται στο σημείο, όπου συναντώνται η ψηφιακή τεχνολογία, η κρατική εποπτεία και η κοινωνική συμπεριφορά. Η ιδέα μιας κοινωνίας, στην οποία η αξιοπιστία των πολιτών και των επιχειρήσεων καταγράφεται, αξιολογείται και μπορεί να επηρεάσει την καθημερινότητά τους, έχει προκαλέσει έντονες αντιδράσεις διεθνώς.
Πίσω, όμως, από τις εντυπωσιακές περιγραφές περί ενός ενιαίου συστήματος, που βαθμολογεί κάθε άνθρωπο για κάθε πράξη του, η πραγματικότητα είναι πιο σύνθετη. Στην Κίνα, η δημιουργία μηχανισμών κοινωνικής πίστωσης συνδέεται με την προσπάθεια του κράτους να ενισχύσει την τήρηση των νόμων, να αντιμετωπίσει την οικονομική απάτη και να αυξήσει την αξιοπιστία των συναλλαγών. Ταυτόχρονα, η συγκέντρωση πληροφοριών, η δημοσιοποίηση στοιχείων ορισμένων παραβατών και οι περιορισμοί, που μπορεί να επιβληθούν σε συγκεκριμένες περιπτώσεις, εγείρουν σοβαρά ερωτήματα για την προστασία της ιδιωτικότητας και τα όρια της κρατικής εξουσίας.
Πώς λειτουργεί, λοιπόν, το Social Credit System; Υπάρχει πράγματι μια ενιαία βαθμολογία για κάθε Κινέζο πολίτη ή πρόκειται για ένα σύνολο διαφορετικών μηχανισμών; Και τι αποκαλύπτει το κινεζικό μοντέλο για τη σχέση ανάμεσα στην τεχνολογία, την κοινωνική πειθαρχία και την ατομική ελευθερία;
Social Credit System: Από την οικονομική αξιοπιστία στον κοινωνικό έλεγχο
Η ιδέα του Social Credit System άρχισε να διαμορφώνεται στις αρχές της δεκαετίας του 2000, όταν η κινεζική ηγεσία αναζητούσε τρόπους να αντιμετωπίσει προβλήματα, που συνόδευαν την ταχεία οικονομική ανάπτυξη της χώρας. Η απάτη στις συναλλαγές, η παραβίαση συμβάσεων, η φοροδιαφυγή και η αδυναμία εφαρμογής δικαστικών αποφάσεων αποτελούσαν ζητήματα, που επηρέαζαν την εμπιστοσύνη στην αγορά.
Το 2014, το Κρατικό Συμβούλιο της Κίνας δημοσίευσε ένα σχέδιο για την ανάπτυξη ενός συστήματος κοινωνικής πίστωσης, με ορίζοντα εφαρμογής το 2020. Βασικός στόχος ήταν η δημιουργία ενός ευρύτερου πλαισίου συγκέντρωσης και ανταλλαγής πληροφοριών, ώστε δημόσιες υπηρεσίες, δικαστικές αρχές και άλλοι φορείς να μπορούν να εντοπίζουν παραβάσεις και να επιβάλλουν τις προβλεπόμενες συνέπειες.
Η έννοια της «κοινωνικής πίστωσης» δεν περιοριζόταν αποκλειστικά στην οικονομική φερεγγυότητα. Συνδεόταν, επίσης, με την τήρηση των νόμων, την εκπλήρωση επαγγελματικών υποχρεώσεων και τη συμμόρφωση επιχειρήσεων και φυσικών προσώπων με συγκεκριμένους κανόνες. Με αυτόν τον τρόπο, το κράτος επιδίωκε να δημιουργήσει ένα περιβάλλον, στο οποίο η αξιοπιστία θα μπορούσε να καταγράφεται και να αξιοποιείται σε διαφορετικούς τομείς της δημόσιας και οικονομικής ζωής.
Ωστόσο, η μετάβαση από την καταγραφή παραβάσεων σε ένα ευρύτερο σύστημα αξιολόγησης της συμπεριφοράς άνοιξε μια συζήτηση, που ξεπερνά τα όρια της οικονομίας. Ποιος αποφασίζει, τι θεωρείται αξιόπιστη συμπεριφορά; Ποια δεδομένα είναι θεμιτό να συλλέγονται; Και πώς διασφαλίζεται, ότι μια καταχώριση δεν θα οδηγήσει σε δυσανάλογες συνέπειες για έναν πολίτη;
Social Credit System: Υπάρχει πράγματι μία βαθμολογία για κάθε πολίτη;
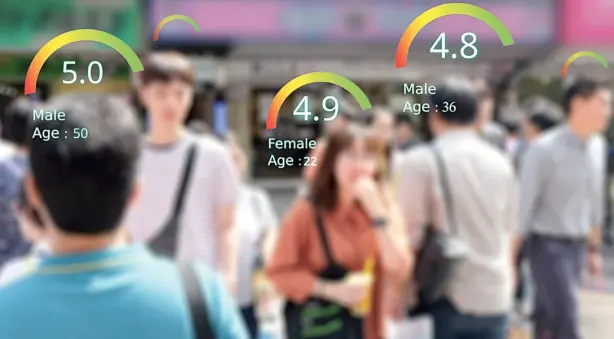
Η εικόνα, που έχει κυριαρχήσει σε πολλές διεθνείς αναφορές, παρουσιάζει το Social Credit System ως έναν τεράστιο ψηφιακό μηχανισμό, ο οποίος καταγράφει κάθε κίνηση των πολιτών και τους αποδίδει από έναν ενιαίο αριθμό. Σύμφωνα με αυτή την εκδοχή, μία παράβαση, ένα σχόλιο στο διαδίκτυο ή ακόμη και μία καθημερινή επιλογή θα μπορούσε να μειώσει την βαθμολογία ενός ανθρώπου, επηρεάζοντας την πρόσβασή του σε μετακινήσεις, εργασία ή άλλες υπηρεσίες.
Αυτή η περιγραφή, όμως, δεν αποτυπώνει με ακρίβεια το υφιστάμενο κινεζικό σύστημα. Δεν υπάρχει μία ενιαία, εθνική βαθμολογία κοινωνικής αξιοπιστίας, που να αποδίδεται σε κάθε πολίτη και να καθορίζει συνολικά τη ζωή του. Αντίθετα, υπάρχουν διαφορετικοί μηχανισμοί, μητρώα, κατάλογοι παραβατών και προγράμματα αξιολόγησης, τα οποία εφαρμόζονται από διαφορετικές αρχές και φορείς. Η διάκριση αυτή είναι ουσιαστική. Το γεγονός, ότι δεν υπάρχει ένας καθολικός αριθμός, δεν σημαίνει, ότι απουσιάζουν οι μηχανισμοί ελέγχου ή ότι δεν υφίστανται πραγματικές συνέπειες για όσους εντάσσονται σε συγκεκριμένες κατηγορίες παραβατών. Σημαίνει, ότι η λειτουργία του συστήματος είναι περισσότερο κατακερματισμένη και διοικητική, από όσο υποδηλώνει η δημοφιλής εικόνα ενός παντοδύναμου αλγορίθμου.
Παράλληλα, σε ορισμένες πόλεις εφαρμόστηκαν πιλοτικά προγράμματα, που αξιολογούσαν συγκεκριμένες συμπεριφορές και συνέδεαν την αξιολόγηση με επιβραβεύσεις ή κυρώσεις. Τα προγράμματα αυτά δεν ακολούθησαν όλα την ίδια πορεία, ενώ ορισμένα αναθεωρήθηκαν ή περιορίστηκαν. Επομένως, δεν είναι ορθό να παρουσιάζονται ως ένα ενιαίο σύστημα, που εφαρμόζεται με τον ίδιο τρόπο σε ολόκληρη τη χώρα.
Social Credit System: Οι μαύρες λίστες και οι πραγματικές συνέπειες
Ένα από τα πιο απτά στοιχεία του κινέζικου μοντέλου είναι οι κατάλογοι προσώπων και επιχειρήσεων, που χαρακτηρίζονται αναξιόπιστα λόγω συγκεκριμένων παραβάσεων. Ιδιαίτερη θέση σε αυτούς έχουν, όσοι αρνούνται να συμμορφωθούν με δικαστικές αποφάσεις, όπως οφειλέτες, που διαθέτουν περιουσιακά στοιχεία, αλλά δεν εκπληρώνουν τις υποχρεώσεις, που τους έχουν επιβληθεί από τα δικαστήρια.
Το Ανώτατο Λαϊκό Δικαστήριο της Κίνας δημιούργησε το 2013 έναν διαδικτυακό κατάλογο προσώπων, που δεν συμμορφώνονται με τις δικαστικές αποφάσεις. Η δημοσιοποίηση στοιχείων και η συνεργασία με τα χρηματοπιστωτικά ιδρύματα και τις υπηρεσίες μεταφορών χρησιμοποιούνται ως μέσα πίεσης για την εφαρμογή των αποφάσεων. Σε συγκεκριμένες περιπτώσεις, οι περιορισμοί μπορούν να αφορούν την αγορά αεροπορικών εισιτηρίων, εισιτηρίων για ορισμένα δρομολόγια τρένων υψηλής ταχύτητας ή πολυτελών αγαθών.
Οι συνέπειες αυτές δεν προκύπτουν, απλώς επειδή κάποιος συγκέντρωσε χαμηλή βαθμολογία σε έναν γενικό δείκτη συμπεριφοράς. Συνδέονται με συγκεκριμένες νομικές ή διοικητικές διαδικασίες και κατηγορίες παραβάσεων. Η διάκριση είναι κρίσιμη, καθώς αποτρέπει την εξίσωση όλων των μηχανισμών κοινωνικής πίστωσης με μια φανταστική καθολική κατάταξη πολιτών. Αυτό, ωστόσο, δεν αναιρεί τις ανησυχίες για τη δημόσια έκθεση των προσώπων, που περιλαμβάνονται στους καταλόγους ή για την έκταση των περιορισμών, που μπορεί να αντιμετωπίσουν.
Όταν πληροφορίες για την οικονομική ή νομική κατάσταση ενός ανθρώπου διαδίδονται και αξιοποιούνται από διαφορετικούς φορείς, προκύπτουν ζητήματα αναλογικότητας, προστασίας δεδομένων και δυνατότητας αμφισβήτησης μιας απόφασης. Το ερώτημα, επομένως, δεν είναι μόνο αν οι παραβάσεις πρέπει να έχουν συνέπειες. Είναι και το πώς καθορίζονται αυτές οι συνέπειες, ποια διαδικασία προηγείται και ποια προστασία διαθέτει ο πολίτης απέναντι σε λάθη ή υπερβολές.
Ο ρόλος της τεχνολογίας και των προσωπικών δεδομένων
Η ανάπτυξη του Social Credit System πραγματοποιείται σε μια χώρα, όπου η ψηφιοποίηση των δημόσιων υπηρεσιών, η ηλεκτρονική διαχείριση συναλλαγών και η αξιοποίηση μεγάλων όγκων δεδομένων έχουν αποκτήσει σημαντικό ρόλο. Η τεχνολογία επιτρέπει τη διασταύρωση πληροφοριών από διαφορετικές πηγές, διευκολύνοντας τις αρχές στον εντοπισμό παραβάσεων και στην εφαρμογή διοικητικών μέτρων.
Παράλληλα, η Κίνα διαθέτει εκτεταμένες υποδομές ψηφιακής επιτήρησης, συμπεριλαμβανομένων συστημάτων καμερών και τεχνολογιών αναγνώρισης προσώπου. Ωστόσο, είναι σημαντικό να μη συγχέεται το σύνολο αυτών των πρακτικών με το Social Credit System. Η επιτήρηση, η αστυνομική παρακολούθηση, η οικονομική πιστοληπτική αξιολόγηση και τα μητρώα κοινωνικής πίστωσης αποτελούν διακριτούς, αν και ενίοτε αλληλοσυνδεόμενους, μηχανισμούς. Η σύγχυση ανάμεσά τους ενισχύει την εντύπωση, ότι κάθε διαθέσιμη πληροφορία για έναν πολίτη συγκεντρώνεται αυτομάτως σε έναν ενιαίο δείκτη. Στην πραγματικότητα, η λειτουργία των διαφορετικών συστημάτων εξαρτάται από τις αρμόδιες υπηρεσίες, τους ισχύοντες κανόνες και τον σκοπό για τον οποίο συλλέγονται τα δεδομένα.
Παρά τις διαφορές αυτές, οι ανησυχίες παραμένουν ουσιαστικές. Η ευρεία ανταλλαγή πληροφοριών μεταξύ κρατικών φορέων μπορεί να διευρύνει τις δυνατότητες ελέγχου, ενώ η αδιαφάνεια των διαδικασιών ενδέχεται να δυσκολεύει την κατανόηση ή την αμφισβήτηση μιας απόφασης. Εάν μια καταχώριση είναι λανθασμένη ή ελλιπής, οι συνέπειες μπορεί να είναι σημαντικές για τον άνθρωπο ή την επιχείρηση που αφορά. Εδώ βρίσκεται ένα από τα σημαντικότερα διλήμματα της ψηφιακής εποχής: η τεχνολογία μπορεί να κάνει αποτελεσματικότερη την εφαρμογή των κανόνων, αλλά η αποτελεσματικότητα δεν εγγυάται από μόνη της τη δικαιοσύνη. Για να λειτουργεί ένας μηχανισμός αξιολόγησης με διαφάνεια, απαιτούνται σαφή κριτήρια, περιορισμοί στη χρήση των δεδομένων και ουσιαστικές δυνατότητες προσφυγής.
Τι αλλάζει με τις νέες κατευθύνσεις της κινεζικής κυβέρνησης;
Η συζήτηση για την κοινωνική πίστωση δεν έχει ολοκληρωθεί. Στις 31 Μαρτίου 2025, το κινεζικό κρατικό πρακτορείο ειδήσεων Xinhua δημοσίευσε νέες κατευθυντήριες γραμμές, οι οποίες είχαν εγκριθεί στις 21 Μαρτίου από την ηγεσία του Κομμουνιστικού Κόμματος και την κινεζική κυβέρνηση. Το κείμενο προβλέπει την περαιτέρω ανάπτυξη του συστήματος κοινωνικής πίστωσης, με έμφαση στην ενοποίηση των κανόνων, στην ανταλλαγή πληροφοριών και στην ενίσχυση της εποπτείας. Οι κατευθύνσεις αφορούν τόσο τις επιχειρήσεις όσο και τους δημόσιους φορείς, τους επαγγελματίες και, υπό συγκεκριμένες προϋποθέσεις, τα φυσικά πρόσωπα. Προβλέπεται η δημιουργία πληρέστερων αρχείων αξιοπιστίας, η ανάπτυξη συστημάτων αξιολόγησης και η εφαρμογή μέτρων σε περιπτώσεις σοβαρής παραβίασης των κανόνων.
Ιδιαίτερο ενδιαφέρον παρουσιάζει η αναφορά στην ανάγκη ενοποίησης των διαδικασιών αποκατάστασης της αξιοπιστίας. Σύμφωνα με τις κατευθυντήριες γραμμές, όταν ένας φορέας ή πρόσωπο διορθώσει την παράβαση και πληροί τις προβλεπόμενες προϋποθέσεις, οι σχετικές πληροφορίες πρέπει να παύουν να δημοσιοποιούνται και οι αντίστοιχοι περιορισμοί να αίρονται, σύμφωνα με το ισχύον πλαίσιο. Το κείμενο προβλέπει, επίσης, αυστηρότερους κανόνες για τη διαχείριση των δεδομένων και τη χρήση των πληροφοριών, καθώς και περιορισμούς στην αυθαίρετη επέκταση των μέτρων κοινωνικής πίστωσης. Η επιβολή κυρώσεων πρέπει να στηρίζεται στις προβλεπόμενες νομικές ή κανονιστικές βάσεις, ανάλογα με το είδος του μέτρου.
Οι εξελίξεις αυτές δείχνουν, ότι το Social Credit System εξακολουθεί να εξελίσσεται. Δεν αποτελούν, όμως, απόδειξη ότι έχει ήδη δημιουργηθεί μια ενιαία βαθμολογία για κάθε πολίτη. Αντίθετα, υπογραμμίζουν την προσπάθεια της κινεζικής κυβέρνησης να οργανώσει και να επεκτείνει ένα σύνολο μηχανισμών αξιολόγησης και εποπτείας.
Το κινέζικο μοντέλο και το μέλλον της κοινωνικής αξιολόγησης
Το Social Credit System αναδεικνύει ένα ευρύτερο ζήτημα, που απασχολεί ολοένα περισσότερο τις σύγχρονες κοινωνίες: ποιος ελέγχει τα δεδομένα μας και με ποιον τρόπο μπορούν να επηρεάσουν τις ευκαιρίες και τα δικαιώματά μας; Η συγκέντρωση πληροφοριών δεν αποτελεί αποκλειστικά κινεζικό φαινόμενο. Σε πολλές χώρες, τράπεζες, ασφαλιστικές εταιρείες, ψηφιακές πλατφόρμες και δημόσιες υπηρεσίες χρησιμοποιούν δεδομένα, για να αξιολογήσουν οικονομικούς κινδύνους, να εντοπίσουν απάτες ή να προσαρμόσουν τις υπηρεσίες τους. Η διαφορά βρίσκεται στους κανόνες, που διέπουν αυτή τη διαδικασία, στη διαφάνεια των κριτηρίων και στις εγγυήσεις, που προστατεύουν τον πολίτη.
Στην περίπτωση της Κίνας, η σύνδεση της κοινωνικής αξιοπιστίας με κρατικά μητρώα και μηχανισμούς επιβολής περιορισμών προκαλεί ερωτήματα για τα όρια της διοικητικής εξουσίας. Ερευνητικές μελέτες έχουν επισημάνει, ότι τα συστήματα αξιολόγησης μπορούν να ενσωματώνουν προκαταλήψεις και να επηρεάζουν δυσανάλογα ορισμένες κοινωνικές ομάδες, ανάλογα με τα κριτήρια και τον τρόπο εφαρμογής τους. Το κρίσιμο ζήτημα είναι, συνεπώς, η ισορροπία ανάμεσα στη λογοδοσία και την ελευθερία. Η καταπολέμηση της απάτης και η εφαρμογή των δικαστικών αποφάσεων αποτελούν θεμιτούς στόχους. Όταν, όμως, οι πληροφορίες μετατρέπονται σε εργαλεία ευρύτερης κοινωνικής αξιολόγησης, απαιτείται ιδιαίτερη προσοχή, ώστε οι κυρώσεις να μην ξεπερνούν το πλαίσιο της παράβασης και να μην περιορίζονται δικαιώματα χωρίς επαρκείς εγγυήσεις.
Το Social Credit System δεν είναι ούτε ακριβώς το καθολικό σύστημα βαθμολόγησης, που περιγράφουν ορισμένες δημοφιλείς αφηγήσεις, ούτε ένα αμελητέο διοικητικό εγχείρημα. Είναι ένα εξελισσόμενο σύνολο μηχανισμών, που αποτυπώνει τον τρόπο, με τον οποίο η κινεζική ηγεσία επιχειρεί να οργανώσει την αξιοπιστία, την εποπτεία και την εφαρμογή των κανόνων στην κοινωνία. Και ίσως το σημαντικότερο ερώτημα, που αφήνει πίσω του να μην αφορά έναν αριθμό ή μια ψηφιακή βαθμολογία. Αφορά το, κατά πόσο μια κοινωνία μπορεί να αξιοποιεί τα δεδομένα, για να επιβάλλει κανόνες, χωρίς να μετατρέπει την ίδια την καθημερινή ζωή σε αντικείμενο διαρκούς αξιολόγησης.
Πηγές
Interesse, G. (2025). China’s Social Credit System Raises Stakes for Dishonest Businesses. China Briefing. Ανακτήθηκε από www.china-briefing.com. (τελευταία πρόσβαση 18/10/2026).
Fan, F. (2025). China unveils new guideline to improve social credit system. Global Times. Ανακτήθηκε από www.grobaltimes.cn. (τελευταία πρόσβαση 18/10/2026).
Minxi, Z. (2019). The truths and myths about China’s social credit system. CGTN. Ανακτήθηκε από www.news.cgtn.com. (τελευταία πρόσβαση 18/10/2026).