
Η λέξη «αξιολόγηση» έχει μπει πλέον σε κάθε συζήτηση που κάνουμε για την οικονομική μας ζωή: από το στεγαστικό δάνειο μέχρι την αίτηση για πιστωτική κάρτα. Στο εξής, όμως, δεν θα αξιολογούμαστε μόνο από τις τράπεζες. Το ελληνικό Δημόσιο αποκτά τον δικό του μηχανισμό βαθμολόγησης πολιτών και επιχειρήσεων, γνωστό πλέον ως κρατικό credit score: ένα σύστημα, δηλαδή, που συγκεντρώνει οφειλές, εισοδήματα και γενικότερα την οικονομική συμπεριφορά μας σε μία ενιαία βάση, παράγοντας έναν αριθμό ή ένα γράμμα που «μιλά» για το κατά πόσο αξιόπιστοι είμαστε. Τι σημαίνει, όμως, στην πράξη αυτή η αλλαγή, και πόσο μοιάζει -ή διαφέρει- από το σύστημα που εφαρμόζεται εδώ και δεκαετίες στις Ηνωμένες Πολιτείες της Αμερικής;
Τι είναι επί της ουσίας το κρατικό credit score;
Με απλά λόγια, το credit score είναι ένας αριθμός ή μια βαθμίδα που εκφράζει το κατά πόσο πιθανό είναι ένα πρόσωπο, φυσικό ή νομικό, να ανταποκριθεί στις οικονομικές του υποχρεώσεις. Προκύπτει από την επεξεργασία δεδομένων που αφορούν τα εισοδήματα του προσώπου, τις οφειλές του και το ιστορικό πληρωμών του, και χρησιμοποιείται συνήθως από τράπεζες και πιστωτικούς οργανισμούς για να αποφασίσουν αν θα του χορηγήσουν ένα δάνειο ή μια πιστωτική κάρτα, και με ποιους όρους.
Στην περίπτωση της κρατικής εκδοχής, ωστόσο, το πράγμα πάει παραπέρα. Δεν πρόκειται πια για μια απλή αξιολόγηση που γίνεται αποκλειστικά από ιδιωτικούς φορείς, αλλά για έναν μηχανισμό που οργανώνει το ίδιο το Δημόσιο, συνδυάζοντας στοιχεία από φορολογικές, ασφαλιστικές και άλλες δημόσιες πηγές με πληροφορίες από τον ιδιωτικό τομέα. Το αποτέλεσμα είναι μια ενοποιημένη εικόνα της οικονομικής συμπεριφοράς κάθε πολίτη ή επιχείρησης, η οποία μπορεί να επηρεάσει την πρόσβασή του σε χρηματοδότηση.
Τα θετικά και τα αρνητικά του credit score
Η ιδέα ενός ενοποιημένου συστήματος αξιολόγησης έχει, βέβαια, τα θετικά της. Μια ενιαία βάση δεδομένων μπορεί να δώσει μια πιο ολοκληρωμένη εικόνα της οικονομικής κατάστασης ενός προσώπου, αποτρέποντας φαινόμενα όπου κάποιος εμφανίζεται «καθαρός» σε έναν φορέα, ενώ έχει οφειλές αλλού. Παράλληλα, το ευρωπαϊκό νομικό πλαίσιο εξασφαλίζει στον πολίτη δικαιώματα ενημέρωσης, πρόσβασης στα δεδομένα του, διόρθωσης λαθών και, σε ορισμένες περιπτώσεις, ανθρώπινης παρέμβασης (όπου χρειαστεί) αντί για αποκλειστικά αλγοριθμικής απόφασης. Τα αρνητικά, ωστόσο, δεν λείπουν. Η σχετική Κοινή Υπουργική Απόφαση δεν προσδιορίζει με σαφήνεια ποιες ακριβώς οφειλές επηρεάζουν τη βαθμολογία, κάτι που δημιουργεί αβεβαιότητα. Προβληματισμό προκαλεί, επίσης, το ότι ένα πρόσωπο μπορεί να χάσει βαθμίδα ακόμη κι όταν έχει τακτοποιήσει τις οφειλές του, αν ο ιδιωτικός φορέας δεν παρέχει τη σχετική βαθμολόγηση. Νομικοί εγείρουν, μάλιστα, το ερώτημα αν η συγκατάθεση του πολίτη για την κοινοποίηση του σκορ είναι πραγματικά ελεύθερη, όταν η άρνησή του μπορεί στην πράξη να αποκλείσει την πρόσβασή του σε χρηματοδότηση. Το ζήτημα, όμως, της διαφάνειας του αλγορίθμου -το πώς, δηλαδή, μπορεί κανείς να καταλάβει γιατί βαθμολογήθηκε χαμηλά- παραμένει κεντρικό.
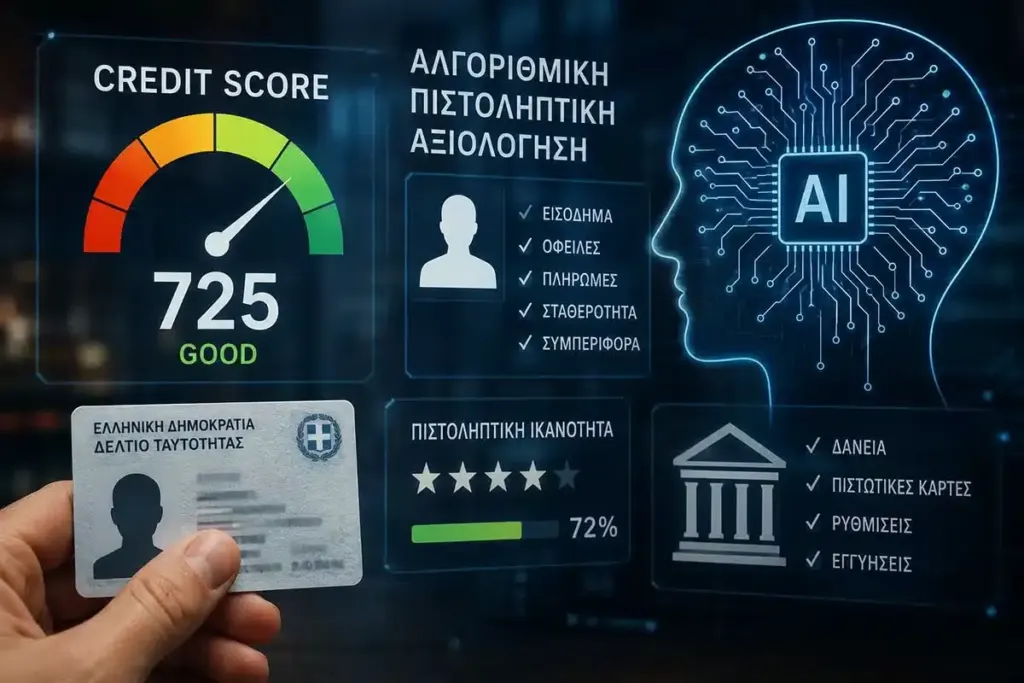
Το κρατικό credit score στην Ελλάδα: Ο «Τειρεσίας» του Δημοσίου
Στην Ελλάδα, το κρατικό credit score παίρνει πλέον συγκεκριμένη μορφή μέσα από την υπ’ αριθ. 117113/2026 Κοινή Υπουργική Απόφαση (ΦΕΚ Β’ 4422/20.07.2026), σε συνδυασμό με την Απόφαση 117786 ΕΞ 2026. Πρόκειται ουσιαστικά για τον «Τειρεσία» του Δημοσίου: ένα πληροφοριακό σύστημα, δηλαδή, που θα συγκεντρώνει σε ενοποιημένη βάση τις οφειλές πολιτών και επιχειρήσεων προς το Δημόσιο και προς ιδιώτες, με στόχο την εκτίμηση της πιθανότητας μελλοντικής αθέτησης. Την ευθύνη λειτουργίας του έχει η Γενική Γραμματεία Χρηματοπιστωτικού Τομέα και Διαχείρισης Ιδιωτικού Χρέους του υπουργείου Εθνικής Οικονομίας και Οικονομικών, όπου συστάθηκε ειδική Διεύθυνση Πιστοληπτικής Αξιολόγησης και Αναφορών, αφού ο Ν.5301/2026 κατήργησε την Ανεξάρτητη Αρχή Πιστοληπτικής Αξιολόγησης που είχε αρχικά προβλέψει ο Ν.4972/2022.
Το σύστημα αντλεί, ουσιαστικά, στοιχεία από την ΑΑΔΕ (εισοδήματα, περιουσιακή κατάσταση, ΕΝΦΙΑ, βεβαιωμένα χρέη), από το Κέντρο Είσπραξης Ασφαλιστικών Οφειλών και από το Ηλεκτρονικό Μητρώο Φερεγγυότητας, όπου καταγράφονται πτωχεύσεις και πλειστηριασμοί. Η διασύνδεση γίνεται μέσω SFTP, APIs ή του Κέντρου Διαλειτουργικότητας. Για να «εκπαιδευτεί» ο αλγόριθμος χρησιμοποιείται ένα όριο αναφοράς: ληξιπρόθεσμο ποσό 100 ευρώ για φυσικά πρόσωπα ή 500 ευρώ για επιχειρήσεις, σε καθυστέρηση άνω των 90 ημερών μέσα σε ένα έτος, καταγράφεται ως περίπτωση αθέτησης, χωρίς όμως αυτό να σημαίνει και αυτόματη υποβάθμιση. Για τα φυσικά πρόσωπα προβλέπονται έξι βαθμίδες, από το Α έως το D, ανάλογα με το επίπεδο πιστοληπτικής ικανότητας, ενώ η αξιολόγηση λαμβάνει υπ’ όψιν και την κατηγορία στην οποία ανήκει κανείς (μισθωτός, συνταξιούχος, επιχειρηματίας, αγρότης κ.ά.). Τέλος, το αποτέλεσμα αυτό θα ισχύει για τρεις μήνες, και ο αλγόριθμος θα επανεξετάζεται σε ετήσια βάση.
Τι ισχύει με το αμερικανικό μοντέλο: Το FICO score
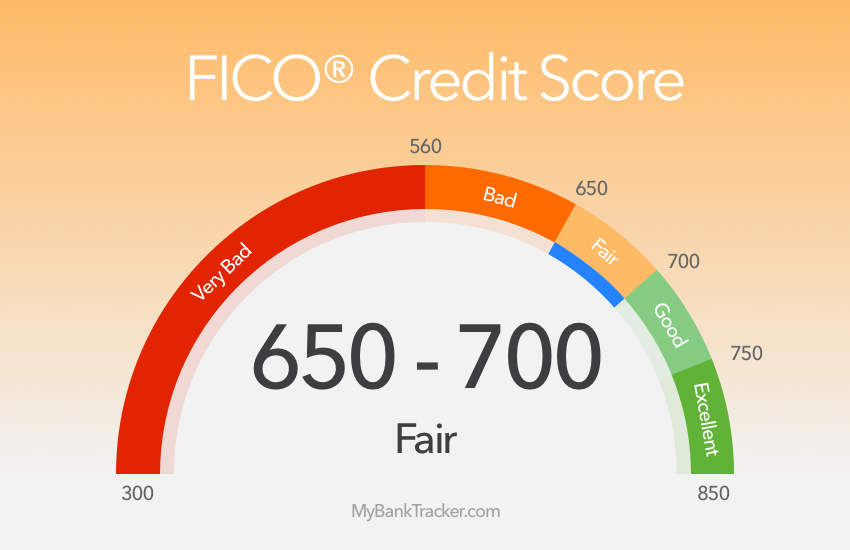
Στις Ηνωμένες Πολιτείες η λογική της πιστοληπτικής αξιολόγησης δεν είναι καινούργια. Μορφές credit scoring υπάρχουν ήδη από τη δεκαετία του 1950, όμως το πιο διαδεδομένο σύστημα, το FICO Score, δημιουργήθηκε το 1989 από την εταιρεία Fair Isaac Corporation. Η βαθμολογία κυμαίνεται συνήθως από 300 έως 850 μονάδες, με τις υψηλότερες τιμές να αντιστοιχούν σε χαμηλότερο ρίσκο για τον δανειστή.
Το FICO Score δεν βασίζεται σε έναν μόνο παράγοντα, αλλά σε πέντε κατηγορίες δεδομένων που αντλούνται αποκλειστικά από την πιστωτική αναφορά του καταναλωτή: το ιστορικό πληρωμών του, με τη μεγαλύτερη βαρύτητα (35%), το ύψος των οφειλών του σε σχέση με τα διαθέσιμα όρια (30%), τη διάρκεια του πιστωτικού ιστορικού που έχει (15%), τον συνδυασμό πιστωτικών προϊόντων (10%) και τα νέα αιτήματα πίστωσης που μπορεί να έχει υποβάλει (10%). Συνεπώς, η βαρύτητα κάθε παράγοντα διαφέρει ανά καταναλωτή, καθώς εξαρτάται καθαρά από το προσωπικό του προφίλ. Είναι χαρακτηριστικό ότι, σύμφωνα με πρόσφατα στοιχεία, ο μέσος όρος βαθμολογίας στις ΗΠΑ κυμαίνεται γύρω στις 714-716 μονάδες, δηλαδή στην κατηγορία «καλή πίστωση». Η εικόνα δεν είναι, όμως, ενιαία σε όλη τη χώρα: πολιτείες όπως το Μισισίπι εμφανίζουν μέσο όρο γύρω στις 680 μονάδες, ενώ η Μινεσότα ξεχωρίζει με μέσο όρο που αγγίζει τις 742 μονάδες.
Κρατικό credit score Ελλάδας vs Αμερικανικό FICO: Ποιες είναι οι διαφορές;
Η σύγκριση ανάμεσα στο κρατικό credit score της Ελλάδας και το αμερικανικό FICO Score αναδεικνύει δύο διαφορετικές λογικές. Το αμερικανικό σύστημα λειτουργεί εδώ και δεκαετίες υπό την ευθύνη μιας ιδιωτικής εταιρείας και αντλεί τα δεδομένα του αποκλειστικά από την πιστωτική αναφορά του καταναλωτή, δηλαδή από στοιχεία που παρέχουν οι τράπεζες και οι πιστωτικοί οργανισμοί. Το ελληνικό σύστημα, αντιθέτως, τίθεται σε λειτουργία από το ίδιο το Δημόσιο και συνδυάζει στοιχεία από δημόσιους φορείς (ΑΑΔΕ, ΚΕΑΟ, Ηλεκτρονικό Μητρώο Φερεγγυότητας) σε συνδυασμό με πληροφορίες και από τον ιδιωτικό τομέα. Επιπλέον, εκτός από το παραπάνω, διαφέρει και ο τρόπος βαθμολόγησης: το FICO Score αποδίδεται με αριθμό από το 300 έως το 850, ενώ το ελληνικό σύστημα χρησιμοποιεί κλίμακα γραμμάτων, από το Α έως το D, με ισχύ τριών μηνών ανά αξιολόγηση. Τέλος, το ελληνικό μοντέλο εντάσσεται ρητά στο πλαίσιο του Γενικού Κανονισμού Προστασίας Δεδομένων, που κατοχυρώνει δικαιώματα ενημέρωσης, πρόσβασης, διόρθωσης και αμφισβήτησης μιας αποκλειστικά αυτοματοποιημένης απόφασης -δικαιώματα, δηλαδή, που πηγάζουν από το ευρωπαϊκό νομικό πλαίσιο.
Σε ποιες άλλες χώρες της Ευρώπης ισχύει παρόμοιο σύστημα αξιολόγησης;
Το ζήτημα της αλγοριθμικής πιστοληπτικής αξιολόγησης δεν αφορά μόνο την Ελλάδα. Στη Γερμανία, για παράδειγμα, η εταιρεία SCHUFA λειτουργεί εδώ και χρόνια ως φορέας πιστοληπτικής πληροφόρησης, υπολογίζοντας για κάθε πολίτη την πιθανότητα να αθετήσει μελλοντικές οικονομικές υποχρεώσεις -ένα μοντέλο που εξέτασε το Δικαστήριο της Ευρωπαϊκής Ένωσης τον Δεκέμβριο του 2023, κρίνοντας πότε μια τέτοια βαθμολόγηση μπορεί να θεωρηθεί «αυτοματοποιημένη απόφαση» κατά την έννοια του άρθρου 22 του ΓΚΠΔ. Αντίστοιχο ζήτημα εξετάστηκε και στην Αυστρία, στην υπόθεση Dun & Bradstreet Austria. Το ότι ο Κανονισμός εφαρμόζεται σε όλη την Ευρωπαϊκή Ένωση σημαίνει πως οι βασικές εγγυήσεις -ενημέρωση, πρόσβαση, ανθρώπινη παρέμβαση, αμφισβήτηση- δεν αφορούν αποκλειστικά το ελληνικό σύστημα, αλλά κάθε αντίστοιχο μηχανισμό που λειτουργεί εντός της Ένωσης, είτε είναι ιδιωτικό είτε κρατικό.
Δύο διαφορετικά μοντέλα, ένας κοινός στόχος
Πηγές
Κυριακίδη, Λ. (2026). Στα άδυτα του κρατικού credit score: Πώς θα λειτουργεί ο «Τειρεσίας» του Δημοσίου – Γιατί πολίτες και επιχειρήσεις ανησυχούν. Η Εφημερίδα των Συντακτών. Ανακτήθηκε από: www.efsyn.gr (τελευταία πρόσβαση 25/9/2026)
Κώττης, Λ. (2026). Κρατικό credit score: Η πιστοληπτική βαθμολόγηση των πολιτών από τον αλγόριθμο. NEWS 24/7. Ανακτήθηκε από: www.news247.gr (τελευταία πρόσβαση 25/9/2026)
How are FICO scores calculated?. my FICO. Ανακτήθηκε από: www.myfico.com (τελευταία πρόσβαση 25/9/2026)
McDade, A. (2026). Where Does Your Credit Score Stand Compared to the National Average?. Investopedia. Ανακτήθηκε από: www.investopedia.com (τελευταία πρόσβαση 25/9/2026)